越秀大病保险深度观察:从广州医保数据看重疾保障的真实缺口
2023年广州市医保局公布的一组数据值得每一位越秀区居民认真对待:全市职工医保参保人住院政策范围内报销比例约85%,但若将目录外药品、进口耗材、靶向治疗等项目一并计入,实际自付比例往往回升至35%—45%。这意味着一次重大疾病的治疗,个人仍需承担数万元至数十万元不等的支出。越秀大病保险作为基本医保之上的补充层,正是为填补这一缺口而设计,但真正理解其保障边界的人并不多。
一、越秀区重疾风险的现实画像
越秀区作为广州老城区,常住人口老龄化程度长期位居全市前列。据广州市统计局数据,越秀区60岁以上户籍人口占比已超过25%,高于全市平均水平。与之对应的是恶性肿瘤、心脑血管疾病、慢性肾病等重疾发病率的结构性上升。中国精算师协会发布的《国民防范重大疾病健康教育读本》显示,恶性肿瘤在重疾理赔中的占比约为60%—70%,且治疗周期长、复发风险高,单次治疗费用中位数在20万至50万元区间。
对于越秀区的家庭而言,重疾带来的不仅是医疗开支,还有收入中断、康复护理、异地就医交通等隐性成本。这也是为什么单纯依靠医保无法覆盖全部风险,越秀大病保险与商业重疾险的组合配置逐渐成为理性选择。
二、大病保险与重疾险:两层保障不能混为一谈
不少咨询者会把"大病保险"和"重大疾病保险"当作同一件事,实际上二者在制度属性上差异明显:
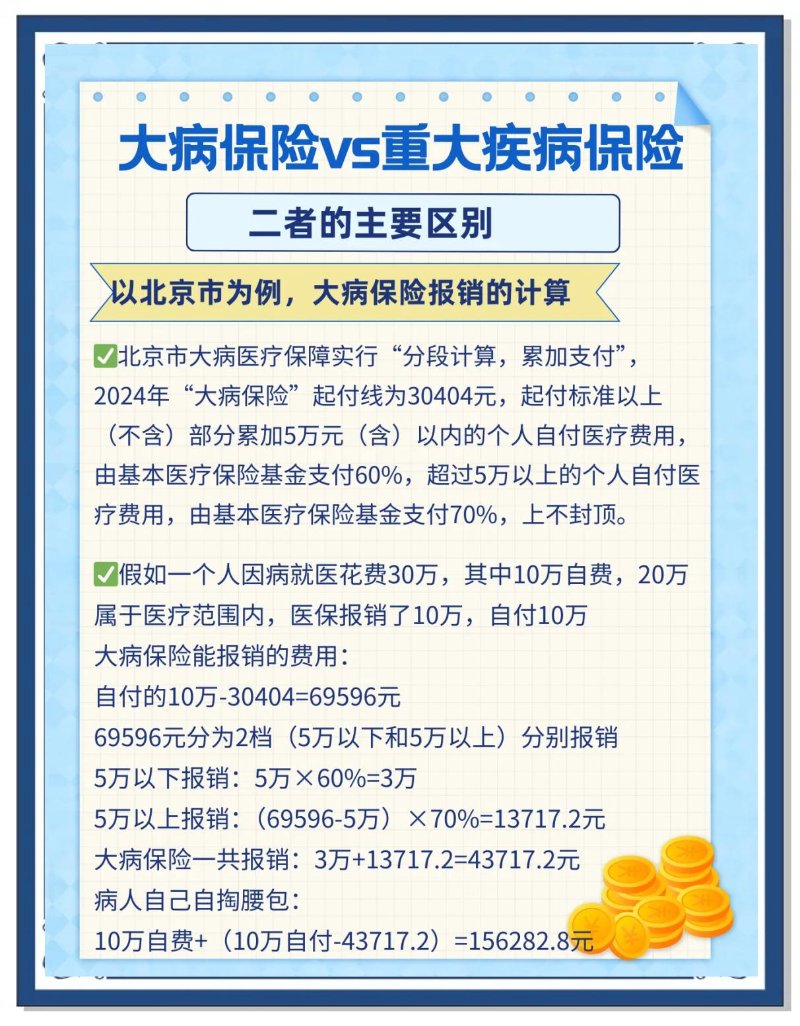
- 大病保险属于基本医保的延伸,由政府主导、商业保险机构承办,对参保人经基本医保报销后个人负担的合规医疗费用进行二次报销,起付线和报销比例由地方政策确定,属于报销型保障。
- 重大疾病保险是商业保险合同,确诊合同约定的疾病并达到理赔条件后一次性给付保险金,用途不受限制,可用于治疗、康复、还贷或弥补收入损失。
前者解决"看病花多少报多少"的问题,后者解决"生病后家庭现金流断裂"的问题。越秀区不少家庭在基本医保和大病保险之外,仍需要一份保额充足的重疾险来构建完整防线。
三、保费测算:越秀重疾险的定价逻辑
重疾险保费并非随意定价,其核心变量包括投保年龄、保障期限、保额、缴费年期、是否含身故责任以及产品预定利率。以广州市场当前在售的定期重疾险为例,30岁男性投保50万元保额、保至70岁、20年缴费,年缴保费大致在4000—6000元区间;同等条件下女性因发病率结构差异,保费通常略低。若选择保终身并附加轻中症责任,保费会相应上浮。
需要提醒的是,2023年以来人身险预定利率经历多轮调整,重疾险产品定价整体呈上行趋势。越秀保险代理人在实际咨询中普遍建议:保障型产品宜早配置,年龄每增加一岁,保费涨幅通常在3%—5%,且健康状况变化可能导致加费或拒保。
四、儿童重疾险:越秀家长最容易忽略的配置细节
少儿重疾险推荐逻辑与成人不同。儿童高发重疾集中在白血病、脑肿瘤、重症手足口病等,部分产品针对少儿特定疾病提供额外赔付。越秀区家长在咨询时常见的误区是只看保额不看条款,忽略了等待期长短、特定疾病定义、豁免责任等关键项。合理的做法是先以定期消费型产品做高保额打底,待家庭预算充裕后再补充终身保障,而非一步到位追求"全能型"产品。
五、重疾险怎么买:三条可执行的判断标准
结合越秀区客户的真实咨询案例,重疾险配置可归纳为三条标准:其一,保额优先于保障期限,成人保额建议不低于年收入的3—5倍;其二,健康告知如实填写,越秀多家三甲医院的体检记录均可被核保调取,隐瞒病史是理赔纠纷的主要来源;其三,缴费年期尽量拉长,利用保费豁免功能放大杠杆。
越秀大病保险与商业重疾险并非替代关系,而是分层互补。理解政策层的报销规则,再结合家庭结构测算商业保障缺口,才是广州越秀重疾险配置的理性路径。如需针对个人健康状况与预算做进一步测算,建议通过本地持牌保险代理人获取定制化方案,避免仅凭网络信息做决策。